

こどもNISA、「非課税×長期投資×払い出しの柔軟性」を実現=無理のない金額で、早い時期から、積立投資―セゾン投信の増田氏
2026年09月25日 07時30分
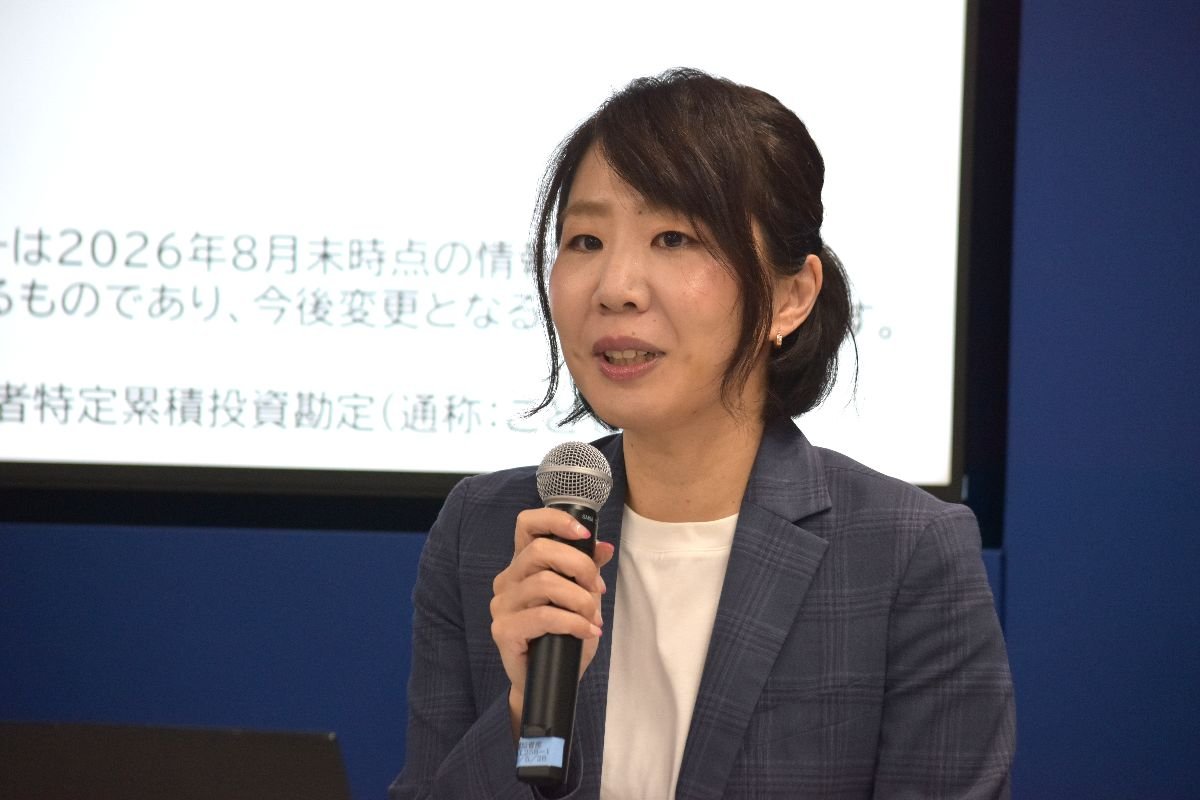
セゾン投信は、来年1月にスタートする「こどもNISA」について、メディア向けセミナーを開催した。セゾンお金のこと相談室(相談サービスユニット ユニットリーダー)の増田裕美氏は、こどもNISAについて「『非課税×長期投資×払い出しの柔軟性』を実現した制度だ」と解説。「無理のない範囲で、なるべく早い時期から、積立投資を継続することで大学費用の準備などに役立てることができる」と話した。主なポイントは以下の通り。
◆年間60万円、限度額は600万円、無期限
-こどもNISAとは
増田氏 こどもNISAは、少額投資非課税制度(NISA)の口座開設年齢の下限を撤廃し、0~17歳の未成年も利用可能にする制度だ。ポイントは三つある。①年間60万円まで投資可能 ②非課税保有限度額は600万円 ③非課税期間は無期限-だ。
成人NISAの「つみたて投資枠」に金額上限と払出制限が付いたものであり、成人NISAの中に設けられた区分だ。18歳になると成人NISAとして制度をフル活用できるようになる。
◆「非課税×長期投資×払い出しの柔軟性」を実現
-こどもNISAの良い点は
増田氏 一つは、次世代の資産形成の支援だ。大学費用等の教育費や成人後のライフイベントに備えることができる。二つ目は、新規受付が2023年末で終了したジュニアNISAの使い勝手の悪さの改善だ。払出制限を緩和し、原則18歳まで払い出し不可だが、一定の要件を満たすことで12歳以降に払い出しが可能になる。三つ目は、成人後の資産形成の土台づくりだ。非課税期間が無期限になり、18歳以降はNISAの「つみたて投資枠」に自動移行される。
こどもNISAは「非課税×長期投資×払い出しの柔軟性」を実現した制度と言えるだろう。
◆払い出しは原則18歳から、条件付きで12歳から
-払出制限の考え方は
増田氏 払出制限は原則18歳まで適用されるが、条件付きで12歳以上でも払い出すことができる。子どもの学年で考えると、原則として、高校3年生の12月末まで払い出すことができないが、小学校6年生の1月になると条件付きで払い出しができるようになる。条件とは、①資金使途が子どもの教育費・生活費等である ②子ども本人の書面による同意書を金融機関に提出する ③親権者が手続きを行う-だ。
ここから分かることは、こどもNISAのメインの活用方法は大学費用の準備であり、私立の中学校や高校などの費用にも対応できるように、条件付きで払出制限が緩和されたと言えるだろう。
「遅生まれ」「早生まれ」によって、成人NISAへの移行タイミングが変わることから、金融機関等で具体的に確認することが必要だ。
このほか、災害等の事由では、年齢を問わず払い出しができる。
◆無理のない範囲で、つみたてを継続
-こどもNISAの活用ポイントは
増田氏 18歳になると、成人NISAに自動移行されるため、非課税保有限度額は600万円から1800万円に拡大される。18歳時点で非課税限度額を600万円使っている人は、NISAの残りの投資枠は1200万円になる。300万円使っている人は残りの投資枠は1500万円だ。
このように、18歳で自動移行する時点でのこどもNISAの積立額によって成人NISAで投資できる残枠も変わってくる。このため、こどもNISAでは、600万円の限度額を必ずしも使い切る必要がないと考えるのが適当だろう。まずは無理のない範囲でこどもNISAを利用することが大切だ。
◆金額よりも開始時期を優先
増田氏 また、少額でも早くスタートして長期に積み立て投資をすることで、複利効果を生かした資産形成が可能になる。金額よりも開始時期が優先だ。
例えばゼロ歳から毎月1万円ずつ18年積み立て投資をすると、年率5%で運用できれば、18年後の評価額は約351万円と試算される。12歳から月3万円を6年間だと、約252万円にとどまる。
同じ条件で、ゼロ歳から児童手当を毎月積み立て投資に回し、年率5%で運用できれば、18年後の資産は約392万円となる。また、これとは別に毎月1万円を預貯金にすると、金利0%と仮定した場合、18歳時点の預貯金は216万円となり、資産の合計額は約608万円と試算できる。
文部科学省の「令和7年度 私立大学入学者に係る初年度学生納付金等平均額の調査」によると、入学金や授業料などの4年間分の費用は、私立大学・文系で約419万円、理系で567万円となっており、こうした学費の準備に活用できそうだ。