

債券利回りが上昇、優位な投資環境に=質の高い債券で国際分散投資-ピムコジャパンの正直氏
2026年09月17日 07時30分
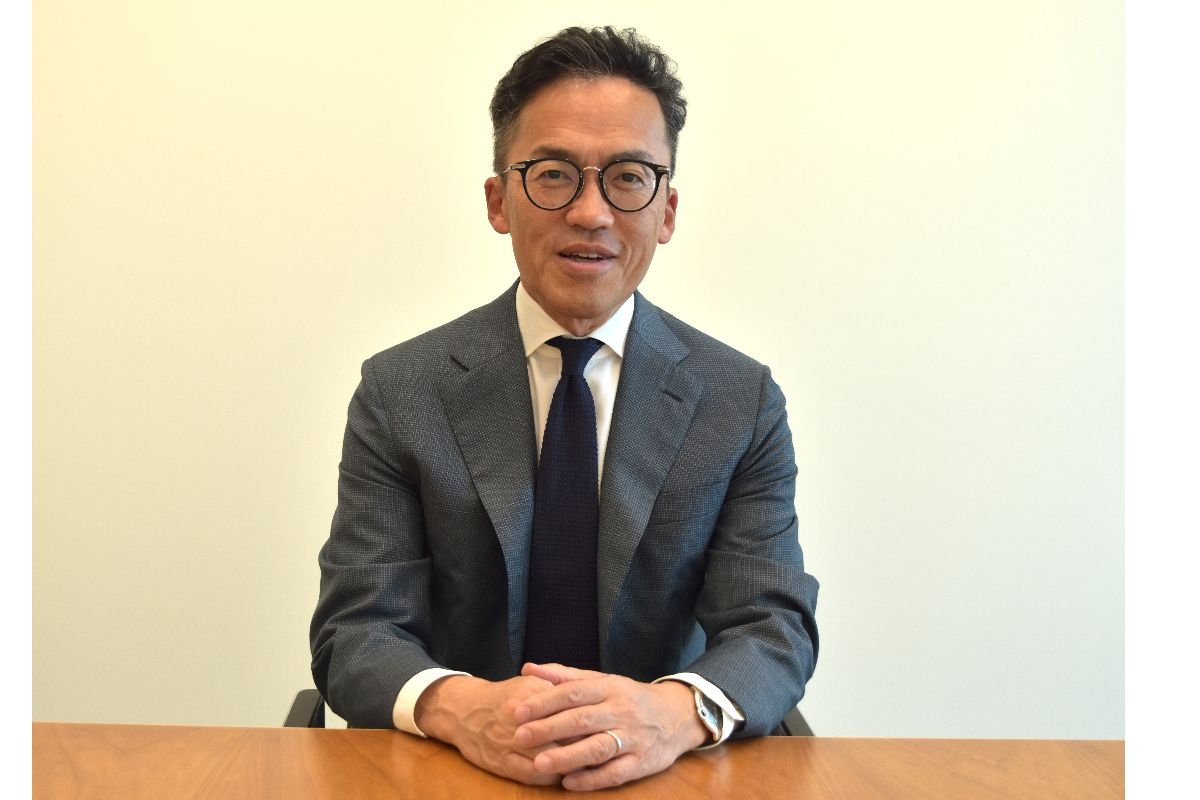
世界最大級の債券アクティブ運用会社PIMCO(米国)の日本法人ピムコジャパンリミテッドのマネージング・ディレクター 共同代表者 兼 アジア太平洋共同運用統括責任者の正直知哉氏に、債券の投資環境と債券投資の考え方を聞いた。
正直氏は、「債券利回りが上昇し、優位な投資環境になった」と指摘、「質の高い債券で国際分散投資することが重要になる」とアドバイスしている。
◆「投資を開始する時点の債券利回り」が重要
-債券利回りの状況は
正直氏 債券投資に当たって重要な点は、投資を開始する時点での債券利回りだ。
各国が政策金利を引き上げたことにより、債券利回りは一世代ぶりに魅力的な水準にリセットされた。グローバルに分散投資された質の高い債券のポートフォリオは、ドルベースで見て、年率5~7%程度のリターンを期待できる。格付けの低い債券を組み入れずに、こうした水準を確保できる点がポイントだ。
◆株式に競合できるリターン水準に
世界株式のポートフォリオの期待リターンは年率7~10%なので、世界債券よりもやや高い。しかし、質の高い債券は株式よりもボラティリティが低いことから、グローバルに分散投資された質の高い債券のポートフォリオは、「株式に競合できる程度のリターン水準になっている」と言えるだろう。
債券のリターンの源泉は、インカムゲイン(利子収入)とキャピタルゲイン(値上がり益)だ。キャピタルゲインには、マーケットの金利低下(債券価格上昇)によるものと、債券の残存期間が短くなるにつれて利回りが低下して債券価格が上昇するロールダウン効果がある。
現在は金利水準が高いので、インカムゲインをリターンの中心に考えることができる。もし今後、景気後退局面に入ることがあったとしても、中央銀行が利下げをすることで金利が低下(債券価格は上昇)し、キャピタルゲインの獲得が期待できるだろう。
また、ポートフォリオに株式と債券を組み入れることで、景気後退のショックに対する耐性を持つことができる。こうしたことから、債券利回りには優位性があり、投資家にとって債券投資に良い環境になっている。
◆魅力的なインカムゲインがカバー
-インフレの可能性と影響は
正直氏 長期的に見て、地政学リスクとそれに伴うコモディティーの価格上昇は、インフレを押し上げる要因になるだろう。一方、AIに対する投資は、短期的にはインフレを押し上げる材料になるが、より中長期的な視点でみると、労働生産性の向上に結び付き、インフレを押し下げる要因になる可能性がある。
インフレについては、上昇要因とともにインフレを抑制する要因もあり、幅広いシナリオを考えておく必要があるだろう。
債券投資にとって、インフレの上振れはリスク要因だが、現状は「質の高い債券を使って5~7%のリターンを確保できる環境」になっており、ここからインフレが上昇したとしても、それを差し引いた実質のリターンを十分に確保できる水準にあると考えている。
AIが生産性の向上を通じてインフレを抑制する要因として働き始めると、長期金利の低下により、債券はキャピタルゲインを獲得する余地が出てくるだろう。あるいはAIが期待外れに終わって株価が大きく調整する場合には、金利低下(債券価格が上昇)する可能性ある。いずれのシナリオにおいても、AIは債券のサポートの要因になるだろう
◆丁寧な銘柄選別が必要
-クレジット(社債)市場の状況は
正直氏 クレジットスプレッド(国債に対する社債の超過リターン)は、過去のレンジの中で下限に近い水準にある。各国中央銀行が潤沢に資金を供給する中で、クレジット投資が継続してきたためだ。クレジット市場については、投資妙味が高いとは言えないと考えている。
クレジット市場では、与信基準が緩和され、レバレッジや変動金利型の調達が広範に活用されてきた。向こう5年間の長期展望で見た場合、ダイレクトレンディングや低格付け社債の分野において、信用損失のサイクルに入る可能性があると考えている。金利が上昇する中で、脆弱(ぜいじゃく)性がより顕在化することが懸念される。このため、われわれはこうした分野への投資は慎重だ。
ただ、プライベートクレジット分野では、アセット・ベースド・ファイナンス(ABF、個別資産を担保とする融資)については、ファンダメンタルズな価値に見合う格付けになっているものが多いと考えている。
パブリックの分野では、低格付けの例えばハイイールドのセクターには慎重だが、高格付けのものは、銘柄を選択すれば、投資妙味のあるものが存在すると思っている。市場全体をパッシブに保有するのではなく、アクティブ戦略を活用して、セクターや発行体を丁寧に選別することで、超過収益を確保し、ダウンサイドリスクを抑制することが重要だ。
◆断裂する世界の中で、景気サイクルにばらつきも
-グローバルな分散投資の必要性は
正直氏 世界が断裂し地政学リスクが高まる中で、グローバルな景気のサイクルは、国ごと、地域ごとにばらつきが出てくる可能性があるだろう。企業においても、セクター間や企業間の市場リターンのばらつきが大きくなる可能性がある。
こうした環境の下では、グローバルな分散投資が重要になるだろう。国債だけでなく、政府関連債や社債、証券化商品など全てを、よりグローバルに分散投資することで、より高い超過収益を実現させながら、ダウンサイドに強い、よりレジリエントなポートフォリオを構築する好機だと考えている。
金利が魅力的な水準にリセットされたことで、低い格付けの商品に投資を拡大しなくても、質の高い商品を中心としたポートフォリオで、より高いリターンとグローバルな分散効果を得られる状況になっている。
◆質の高い中長期債のファンド
-株式と合わせ持つ債券ファンドは
正直氏 株価の上昇によってポートフォリオに占める株式のウエートが高くなっている投資家が多いと思われる。あるいは、保有資産が「株式と預金」という人もいるだろう。
ポートフォリオ全体のリスク・リターン特性を高めるために、債券を組み入れることは、非常に意味のあることだ。債券によって、安定的なインカムゲインを確保できることに加えて、株価が大きく下落したときに、債券のリターンが株式の損失を軽減することが期待されるためだ。
その際のポイントの一つ目は、質の高い債券を組み入れることだ。質の低い債券だと、株価の下落とともに値下がりする懸念があるためだ。
二つ目は、ある程度、償還までの残存年数がある中長期の債券、つまり、デュレーション(残存年数)のある債券を組み入れることだ。株価が大きく下落する局面では、短期金利よりも長期金利が大きく低下(債券価格は上昇)することが考えられるためだ。短期債を中心としたファンドよりも、中長期債を中心としたファンドが良いだろう。
ポートフォリオにおける株式と債券のバランスは、それぞれの投資家の投資目的、リスク許容度によって変わってくるので、一概には言えない。
コロナ後のインフレ局面では、株式下落と金利上昇(債券価格の下落)が同時に起きて、株式と債券の逆相関の関係が崩れたと言われた。だが、過去のデータを見ると、株式が非常に大きく調整した場合には、債券のリターンが株式のリターンを超過している。現在の金利水準であれば、債券と株式を併用する意味合いは高いと思っている。
◆債券市場にはさまざまな投資チャンス
-債券アクティブ運用の魅力は
正直氏 「市場はゼロサムの世界だから、アクティブ運用はリターンが上がらないのではないか」という人がいるが、債券のアクティブ運用のパフォーマンスを見ると、ベンチマークをアウトパフォームしている者の割合は、株式のアクティブ運用よりも高い。
理由の一つ目は、債券市場には「非経済的な市場参加者」が多く、株式市場に比べて非効率的な市場になっているためだと考えている。例えば、債券市場では、中央銀行が資金調節のために債券を売買する。あるいは、保険会社が長期の負債にマッチングさせるために長期債を売買する。
こうした投資家は、リターンを獲得するために債券を売買していないため、一般の投資家に投資チャンスを提供してくれる。非経済的な投資主体が多いほど、市場は効率的でなくなり、アクティブマネジャーが手腕を発揮しやすくなる。
二つ目は、債券アクティブ運用は、金利の変動や国・通貨の選択、セクターや銘柄・年限の違いなどさまざまな投資機会を生かし、国債、社債、証券化商品など多様な投資商品を組み合わせて、超過収益を生み出すことができることだ。
世界が断裂する中で、サプライチェーンや資本フローの再編が進み、市場のボラティリティが高まっている。また、大規模なAI投資により企業や社会が変化しようとしている。各国の景気サイクルは、それぞれのファンダメンタルズの違いをより反映し、金融政策は各国によりずれが生じる。これからは、アクティブ運用による投資判断が重要性を増していくだろう。
◆時間分散が有効
-投資家へのアドバイスは
正直氏 債券投資で重要なことは、今の金利水準だ。5年程度の中長期投資を考えた場合、今後の市場のリターンに密接に関連するからだ。また、その水準が投資目的に合致していることが重要だ。
グローバルに質の債券を使って年利5~7%の債券ファンドを作れるということは、ある程度インフレが上昇したとしても、十分な実質の利回りが取れるということだ。また、景気が後退したり、株価が調整したりするときには、金利の低下によって債券価格は上昇し、キャピタルゲインも期待できるだろう。
これまで日本の金利は上昇してきたので、その中で債券投資を始めるのは難しかったと思う。金利が一番高いところで投資を始めたいと思うかもしれないが、それは難しい。 自分の目標に見合うと考えたレベルで投資を始めて、時間を分散して投資することも選択肢となるだろう。