

「DCグッドスタート認定2027」の募集開始へ=中小企業のDC導入・運営を支援=キャピタル・インターナショナルと確定拠出年金教育協会
2026年11月04日 09時00分
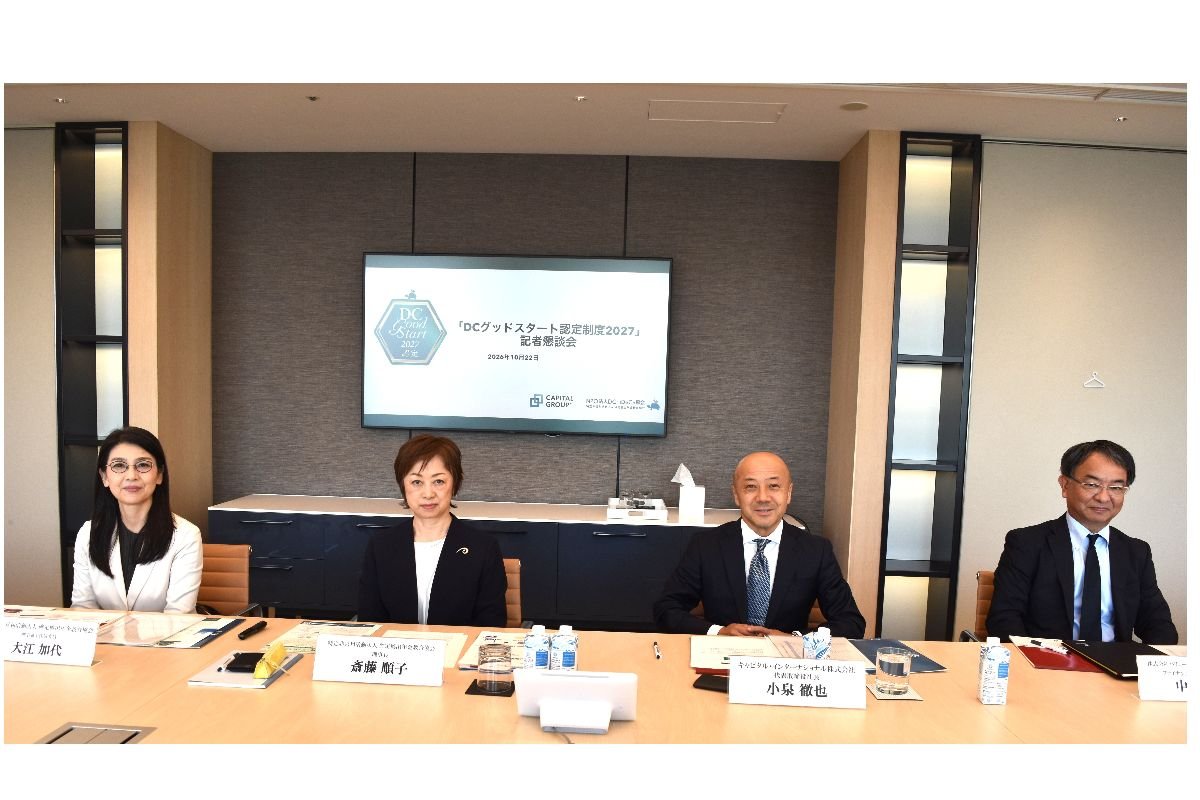 (左から大江氏、斎藤氏、小泉氏、中浜氏)
米大手運用会社キャピタル・グループの日本法人キャピタル・インターナショナル(小泉徹也社長)と特定非営利活動法人 確定拠出年金教育協会(斎藤順子理事長)は、「DCグッドスタート認定2027」の募集を12月15日から開始すると発表した。昨年に続き、今年で2回目。
従業員数10人以上100人未満で、専門家の助言のもと企業型確定拠出年金(DC)の導入と健全な運営に取り組む企業に「DCグッドスタート企業」の認定を付与し、1社あたり20万円の助成金を交付する。昨年は40社を認定した。
記者会見には、小泉社長と斎藤理事長に加えて、同協会理事兼主任研究員の大江加代氏、バリューマネジメント社長でファイナンシャルアドバイザー(IFA)の中浜祐士氏が出席し、DCの現状や認定制度について説明した。
この中で、斎藤理事長は「DCのさらなる普及には、中小企業への拡大が不可欠だ」と指摘。小泉社長は「『DCグッドスタート認定制度』の後援を通じて、中小企業における企業型DCの健全な普及と定着を後押ししていきたい」と話した。主なポイントは以下の通り。
◆DCは手厚く整えられた環境で資産形成できる
-確定拠出年金とは
 斎藤氏
斎藤氏 確定拠出年金は2001年に日本に導入された私的年金制度だ。企業は、給与とは別にDCの掛金を従業員ごとの専用口座に振り込む。従業員はあらかじめ企業が用意した投資信託などの金融商品の中から、自分で商品を選んでその掛金を運用する。長期の運用を行った後、60歳以降に自分の年金や退職金として活用できる。
拠出時の掛金に所得税等がかからず、運用時も非課税になるなど、それぞれの過程で優遇措置がほどこされており、税制上のメリットが大きい制度だ。また、企業には①制度の内容を従業員に周知する ②業務委託した運営管理機関を定期的に評価する ③投資教育を加入時と加入後も継続的に実施する ④加入者のために忠実に制度を運営する-などの義務が課せられており、従業員は手厚く整えられた環境で資産形成ができる。
◆小規模企業への普及が課題、実施率は1ケタ台
-確定拠出年金の普及状況は
斎藤氏 企業型DCは、2026年3月末の加入者数が893万人となり、初めて確定給付企業年金(885万人)を超えるなど、順調に拡大している。しかし、企業規模別に企業型DCの実施状況を見ると、従業員100人未満の小規模企業においては、導入率が1ケタ台にとどまっている。DCのさらなる普及には、中小企業への拡大が不可欠だ。
◆外部の専門家の力を借り、持続性のある制度をつくる
-中小企業への普及で必要なことは
斎藤氏 中小企業の経営者の中には、「従業員の老後の資産形成をサポートしたい」、「従業員にずっと定着して勤めてほしい」と考える人が多い。ただ、リソースに制約があり、社内だけで自力でDC導入や運営の課題を解決するのは難しい。
こうした状況を踏まえて、「DCグッドスタート認定制度」では、評価項目に「外部の専門家の力を積極的に活用すること」を入れた。一緒に課題解決に向けて考えてくれる優良な外部のパートナーを見つけて、企業としての義務をきちんと果たし、持続性のあるDC制度を導入することが、重要だと考えている。
また、「導入後に失速しない仕組み」を導入時にセットアップしておくことが重要だ。そうしたコンセプトを認定制度の名前に込めて、「グッドスタート」と命名した。中小企業のDC普及にはさまざまな課題があるが、それを乗り越えることができるように、後押ししていきたい。
◆運用資産の約6割が、長期の資産形成の資金
-キャピタル・グループの哲学は
 小泉氏
小泉氏 キャピタル・グループは1931年に米国のロサンゼルスでビジネスをスタートした。「投資の成功で人々の生活をより豊かにする」ことをミッションに掲げており、運用残高の約6割を、例えば確定拠出年金など、長期の資産形成を目的とした税制優遇制度からの資産が占めている。
こうした背景から、キャピタル・グループは、長期運用に適した運用商品を提供するだけでなく、より多くの人が資産形成を始めて、長期的に積立投資ができる環境を整備する取り組みを推進している。
◆「自動化」を推進、4000兆円規模に拡大
-米国の確定拠出年金の動向は
小泉氏 米国では1978年に確定拠出年金の成長を促進する法律が制定された。制度改正を重ねながら、約50年間で4000兆円規模に拡大し、家計金融資産の約20%を占めるようになった。
米国では、確定拠出年金のように「職場を入り口とした資産形成制度」が、家計資産を作る大きな原動力になっている。就職すると自動的に制度に加入し、拠出金額が引き上げられ、自動的に資産形成できるなど、「自動化」が制度改正のポイントになってきた。また、転職しても、DCを持ち運びながら、20年、30年と長期に資産形成を継続できることも重要だ。
米国においても、確定拠出年金の導入は大企業を中心に進んでおり、中小企業の導入は課題だ。新規導入に対する税制優遇措置や、事業主拠出に対する税額控除の拡充、統合型プランの活用による運営負担の軽減-などが打ち出されている。州レベルでは、職場を通じた退職積立制度の導入を義務化する動きが、広がっている。
◆「DC+iDeCo+NISA」、家計金融資産の2%程度
-日本の資産形成の状況は
小泉氏 中小企業庁のまとめによると、日本では、企業数の約99%を中小企業が占めている。また、そこで働く従業員は、勤労者全体の約70%に達する。このため、小規模の企業で働く人々に職場を通じた資産形成の機会を広げることは、非常に重要なことだ。
企業型DCと個人型DC(iDeCo)、少額投資非課税制度(NISA)の合計額は、約20年間で50兆円程度に成長してきたが、家計金融資産に占める割合は約2%で、米国との格差は大きい。企業型DCなどの制度は既に日本でも導入されているので、1社でも多くの企業に採用してもらい、1人でも多くの人に活用してもらうことが大切だ。
◆長期の資産形成を日常に根付かせ、生活の一部にする
-今後の取り組みは
小泉氏 米国の事例でも明らかなように、職場を通じて退職積立制度を提供すれば、半自動的に多くの勤労者が老後に向けた資産形成を始められる。また、退職まで長期にわたって積立を継続することができる。企業型DCなど、既にあるをどうやって広げていくかが重要だ。
当社が25年2月に小規模企業のオーナーに実施したアンケート調査では、企業型DCの導入を検討したものの導入に至らなかった企業の約9割が「助成金があれば導入を検討する」と回答した。適切な支援があれば、小規模企業にもDCが十分に浸透していくことを示すものだと考えている。
また、中小企業への普及に当たっては、費用面のサポートに加えて、ファイナンシャルアドバイザーなど外部のサポートを使って継続的に社員に金融教育等を支援していくことが大切だ。
「DCグッドスタート認定制度」の後援を通じて、長期の資産形成を日常に根付かせ、生活の一部にしていきたい。
◆導入後の体制を整え、グッドスタートをきる
-「DCグッドスタート認定制度」とは
 大江氏
大江氏 適切な手順と運営体制を整えた上で企業型DCを導入した企業を「DCグッドスタート企業」と認定し、認定ロゴと助成金を交付する制度だ。健全なかたちでDC制度を導入・運営してもらうことで、多くの勤労者に老後の経済的な安心を得てもらうことを目的としている。
企業型DCの実態を調査すると、例えば金融教育が継続して提供されていない企業があるなど、十分でないケースが見られる。認定制度では、①制度設計 ②制度導入・加入時の説明・教育 ③導入後の運営体制-などに基準を設けて評価している。
◆認定を40社に付与、8割が「ポジティブな変化があった」
-昨年の実績は
大江氏 昨年は、40社に「DCグッドスタート認定」を付与した。認証を受けた企業は全国に及んでおり、従業員数も20人以下の企業が半数程度を占めた。
DCの導入や運営にあたっては、専門家のサポートが重要だと考えている。認定を受けた企業を見ると、外部の知見としてDCプランナーのサポートを受けた企業が14社、ファイナンシャルアドバイザー(IFA)が12社、社会保険労務士が5社などとなっていた。
また、約95%の企業が「導入にあたり、専門家のサポートを受けたことでメリットがあった」と回答した。具体的には「DC制度に対する理解の向上」「導入手続きの円滑化・負担軽減」「社員向け説明・研修の充実」などを挙げている。
認定企業にアンケートしたところ、約8割の企業が「認定されたことで、社内外においてポジティブな変化があった」と回答した。具体的には、「社員の制度認知・関心が向上した」「採用活動における企業イメージが向上した」「社内での資産形成・将来設計に関する議論が活発化した」などの効果が見られたという。
◆「加入者本位の運営」「誰も取り残さない制度設計」
-認定の評価ポイントは
大江氏 一つ目は、「加入者本位の運営が継続される体制」だ。加入者への情報提供や運用商品のモニタリングなどの面で、第三者の立場で継続的にサポートしてくれる専門家がいることが望ましい。
二つ目は、「誰も取り残さない制度設計」だ。「正社員は全員加入」で、給与に加えてDCの掛金が、会社から全員に拠出されていることを原則にしている。
◆加入時にしっかり運用商品をセットアップする
大江氏 三つ目は「制度導入・加入時の説明・教育」だ。「導入にあたり全社員に対して制度内容を実施したか」、「自社の制度や運用商品の内容、自らが掛金を運用すること、その運用結果が老後に受け取る資産になることを説明したか」、「加入者が商品を選択できているか」などを、応募フォームの設問の中で尋ねている。また、運用商品の配分を決めていない未指図者を20%以下にすることや、配分を指図しない人の資金を運用する「指定運用方法(デフォルト商品)」の設定と適用を求めている。
インフレが定着する中で、「元本確保型商品に掛金を置いている人」と「投資商品で運用している人」の定年時の資産額の差は重みを増していくことが予想される。そのため、制度に加入した時にしっかり運用商品をセットアップしておくことが大切だ。制度のスタート時や加入時に、「従業員が自らの老後資産を育てられる状態」にしておくことを重要視している。
四つ目として、会社として導入後の継続教育の予定を設けているか、中途入社や退職者への説明体制やツールの整備はどうなっているか、を確認している。
◆今の賃上げだけでなく、老後に向けた資産づくりも大切
-DCのコンサルティングの状況は
 中浜氏
中浜氏 私は、大手証券を経て、2006年7月にIFAの会社を立ち上げ、富裕層や企業経営者の資産運用をサポートしてきた。DC導入のコンサルティングは24年に始めて、今年で3年目になる。昨年までに12社をサポートし、このうち7社が「DCグッドスタート認定」を受けた。
DCコンサルティングを始めたのは、キャピタル・インターナショナルが日本で確定拠出年金の事業を始めたことに加えて、会社経営者のお客さまから「従業員の資産形成もサポートしてほしい」という声をいただいたことがきっかけだ。この企業経営者は長期にわたって資産運用する中で、複利効果の重要性を感じていた。
従業員一人一人にコンサルティングすることは人員や時間的制約の関係で難しい面があったので、企業型DCを導入してもらうことで、従業員にも長期の資本市場のリターンを享受してもらおうと考えた。
◆約6カ月かけて手続きを進め、導入の狙いなどを従業員と共有
-IFAのDCコンサルティングの強みは
中浜氏 IFAは、資産運用のサポートを業としているので、制度導入後の従業員教育などで資産運用について丁寧に説明し、社員に将来のビジョンを持ってもらうことができた。DC制度の導入には、給与明細や就労規則を変更し、さまざまな手続きが必要になるため、6カ月程度の期間がかかる。その間に導入時教育を行い、何のためにDCを導入したのかといった考え方を伝える中で、経営者や従業員と思いを共有できた。
例えば、ある企業では、経営者から「インフレが進む中で賃上げを求める声が強いが、賃上げに加えて、将来、ここで働いて良かったと思うことができる退職金を作ってあげたい」という声をいただいた。一方で、若い社員からは「今の手取りが大切だ」という声が上ることもあった。さまざまな考え方や意見があるが、社全体で議論する中で、「長期で取り組むことの重要性」について、認識を深めることができた。
◆「社員に理解できるか」「導入後の管理は可能か」の懸念に応える
-中小企業にDCを普及させるために必要なことは
中浜氏 中小企業の経営者はDC導入にあたって、二つの懸念を持っている。一つ目は、「うちの従業員に理解できるか」だ。また、建設業などの業種でDC勉強会を行ったケースでは、屋外の現場で一日働いた後、夕方に会社に戻ってDCの説明会に参加してもらうなど、従業員の負担を懸念する声もあった。
二つ目は「導入後の管理」だ。社員の人事異動の際の対応や、マッチング拠出の増減額、産休・育休時の対応など、さまざまなケースに一つ一つ対応できるか、を懸念している。
当社は、こうした経営者の不安を取り除くため、DC専門の担当者を2人置いている。中小企業にDCを普及させるには、外部の専門家のサポートが不可欠だ。
公的年金だけでは、老後資金が不足することは明白だ。「賃上げだけではなく、従業員の将来に向けた資産形成についてもコミットしていくことが、優秀な人材の定着を通じて会社の長期的成長につながるのではないか」-というメッセージを経営者に伝え、日々、DCの普及に努めている。